Grand entretien — JLP Décryptage
KIRILL PATYRYKINQuand la géopolitique redéfinit l’assurance maritime
Introduction
Un navire peut traverser une zone de guerre sans subir le moindre dommage et provoquer malgré tout une crise assurantielle majeure. Dans un commerce mondial dépendant de quelques passages maritimes stratégiques, les risques ne se limitent plus à la tempête, à la collision ou au naufrage : sanctions, blocus, ruptures logistiques et retrait des capacités de réassurance redessinent les frontières de la couverture.
À la tête de Surety Marine, Kirill Patyrykin connaît cette transformation de l’intérieur. Professionnel de l’assurance depuis 2008, passé par la gestion des sinistres et la direction de structures spécialisées, il étudie aussi les liens entre géopolitique, souscription et intelligence artificielle.
Dans ce Grand Entretien pour JLP Décryptage, il conteste l’idée qu’une prime très élevée suffise à mesurer le risque. Du détroit d’Ormuz au Corridor médian, des contrats paramétriques aux capteurs embarqués, il défend une approche exigeante : mieux exploiter la donnée sans déléguer à l’algorithme le jugement, la responsabilité ni la compréhension des comportements humains.
L’ENTRETIEN
RISQUE SYSTÉMIQUE
JLPDécryptage
Dans votre entretien de septembre 2026 avec Trend, vous rappeliez qu’à vos débuts dans le secteur, les taux d’assurance contre les risques de guerre et de grève tournaient autour de 0,1 à 0,2 %, tandis que certaines expositions à haut risque peuvent désormais dépasser 20 % par an. Vous souligniez également qu’une perturbation sur une seule voie maritime stratégique pouvait affecter simultanément les navires, les marchandises, l’approvisionnement énergétique et les financements. La souscription en assurance maritime est-elle ainsi passée d’une tarification de chaque voyage à une tarification de la concentration géopolitique systémique ? Et que ne parvient toujours pas à intégrer une prime classique couvrant les risques de guerre ?
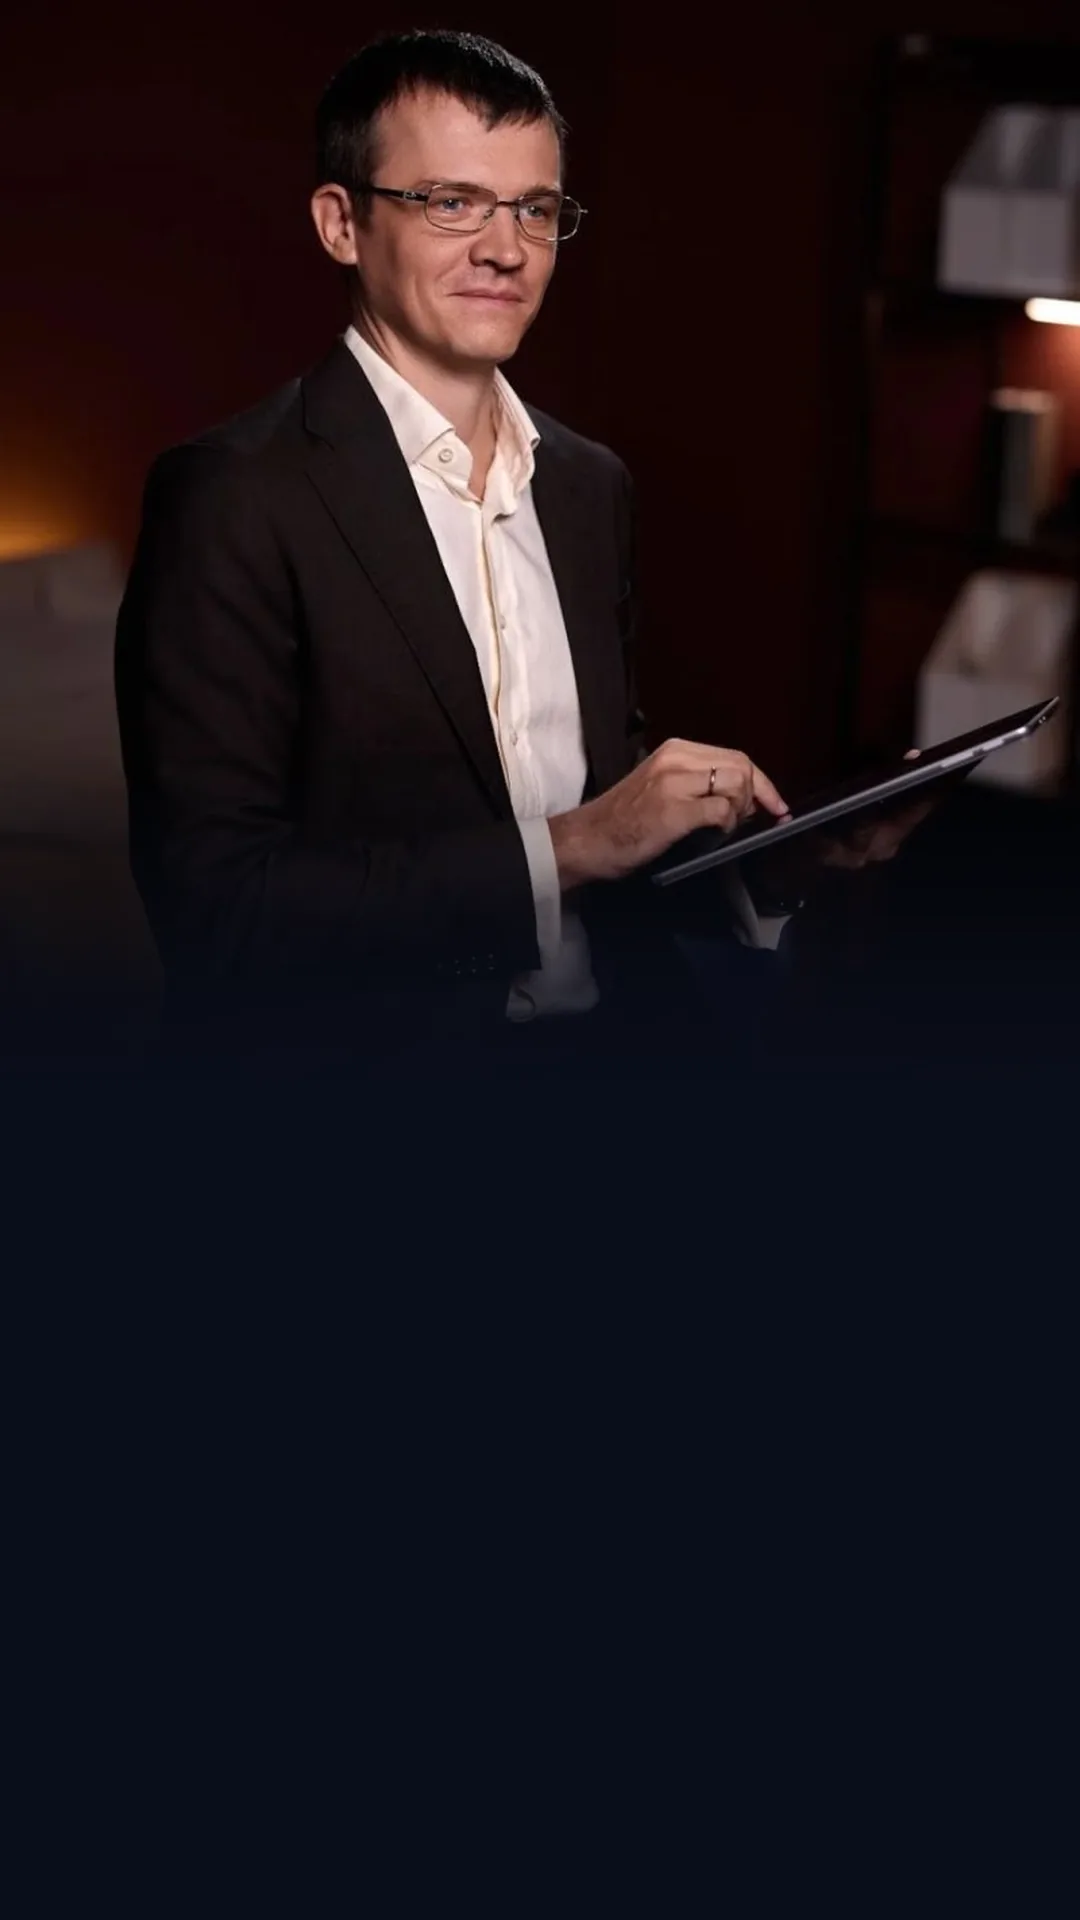
 Kirill Patyrykin
Un taux annuel de 20 % pour les risques de guerre (ou de 1 à 2 % pour un seul transit de sept jours) ne constitue pas un modèle statistique sophistiqué de la « concentration systémique ». C’est un prix de capitulation, une option de vente dictée par la panique, tarifée au moment où les souscripteurs comprennent que leurs outils quantitatifs ont échoué.
La souscription maritime a tenté d’évoluer vers une tarification de la concentration géopolitique systémique, mais, sur le plan structurel, le marché se trouve à mi-chemin.
Historiquement, la souscription d’un voyage reposait sur l’actuariat. Le taux dépendait de l’âge du navire, des compétences de l’équipage, de l’historique de l’itinéraire, etc.
Aujourd’hui, un seul missile, drone naval ou décret réglementaire à Bab el-Mandeb, à Ormuz ou dans le détroit de Taïwan peut instantanément entraîner une réévaluation mondiale des risques sur les marchandises, les corps de navires, les marchés de l’énergie et les capacités de réassurance.
Cependant, facturer 20 % par an n’est pas une véritable « tarification de la concentration ». Celle-ci nécessite une modélisation agrégée et en temps réel des expositions entre plusieurs branches : maritime, aviation, crédit commercial et risque politique. Les syndicats d’assurance maritime continuant à souscrire dans des silos départementaux, ils ne tarifient pas réellement cette concentration systémique : ils appliquent simplement une lourde surprime ponctuelle pour compenser une variance impossible à quantifier.
Il n’est pas nécessaire qu’un porte-conteneurs géant moderne soit détruit pour déclencher une indemnisation. Si une voie maritime est fermée ou qu’un port est soumis à un blocus, cinquante navires intacts, immobilisés pendant douze mois, peuvent déclencher une perte totale réputée (Constructive Total Loss, CTL) selon les clauses de guerre standard. L’assureur verse 100 % de la valeur des corps de navires pourtant non endommagés, tandis que des millions de capitaux restent immobilisés dans des limbes juridiques et de réassurance.
La souscription maritime a reconnu que la concentration géopolitique systémique était un moteur majeur des pertes, mais ses mécanismes de tarification restent des surprimes d’urgence rudimentaires, et non de véritables modèles systémiques. Le marché continue de confondre primes élevées et gestion correcte du risque, laissant totalement hors tarification des milliers de milliards d’expositions liées à la contagion entre branches et à l’immobilisation du capital.
RISQUE D’UN VOYAGE
JLPDécryptage
Vous décrivez l’évaluation moderne du risque d’un voyage comme une analyse qui ne porte pas seulement sur le navire, mais aussi sur son itinéraire, son propriétaire, son état, l’historique des sinistres, les normes applicables à l’équipage, les données AIS, l’exposition aux sanctions et les renseignements de sécurité vérifiés. Quand le profil de risque peut évoluer en quelques heures, comment le souscripteur doit-il distinguer les informations servant simplement à fixer le tarif initial de celles qui devraient modifier substantiellement sa décision de maintenir la couverture pendant le voyage ?
Kirill Patyrykin
Pour répondre directement à votre question, je recommanderais de construire un cadre général permettant de distinguer les informations à intégrer, issues des risques systémiques, de celles qui nécessitent une intervention, issues des risques asymétriques.
Exemple de risque systémique : une modification de la vitesse ou de la route du navire, ou même la désactivation de l’AIS, bien qu’elle impose des investigations supplémentaires, n’invalide pas automatiquement la couverture. Elle signale le plus souvent un danger opérationnel localisé, géré à travers des clauses « Held Covered » convenues à l’avance et des surprimes additionnelles variables (AP).
Un changement de bénéficiaire effectif, de pavillon ou de gestion de l’équipage pendant le voyage entraîne des complications, mais il est absorbé par les garanties et engagements contractuels existants, sauf s’il franchit des limites expressément exclues par le contrat.
Une information justifiant la résiliation de la couverture ou le refus d’assurer un transit doit répondre à trois critères : corrélation systémique, intervention souveraine ou retrait des capacités financières.
Effondrement des capacités (déclencheur de 72 heures) : comme on l’a vu lors de la crise d’Ormuz de mars 2026, lorsque les fournisseurs de capacité adressent un préavis de résiliation de 72 heures aux souscripteurs directs, le modèle de risque de l’assureur primaire change instantanément. La décision de retirer la couverture n’est pas dictée par l’état du navire, mais par la disparition soudaine de la protection de son propre bilan.
Interdiction légale souveraine : une information indiquant qu’un navire fait l’objet d’une menace directe émanant d’un État — désignation particulière, inscription soudaine sur une liste de restrictions ou interdiction de transit par l’État du pavillon dans un passage stratégique — remet immédiatement en cause la légalité du voyage. La souscription cesse, le risque passant d’une perte fortuite à une saisie inévitable.
Escalade cinétique au-delà des capacités privées : lorsqu’un conflit passe du harcèlement d’acteurs non étatiques, comme la piraterie, à des blocus offensifs soutenus par un État ou à des déploiements de missiles balistiques antinavires, l’assurance privée atteint sa limite structurelle. À ce seuil, lorsque le risque ne peut plus être tarifé, la couverture prend fin.
COUVERTURE DES PERTURBATIONS
JLPDécryptage
Vous avez identifié l’une des principales faiblesses du modèle actuel d’assurance du commerce mondial : une entreprise peut subir de lourdes conséquences financières à la suite d’un déroutement, d’une immobilisation, de restrictions portuaires ou d’une perturbation de la navigation, même lorsqu’aucun dommage matériel assuré n’a eu lieu. Le secteur doit-il développer une nouvelle génération de garanties contre les perturbations ? Ou l’élargissement excessif des contrats traditionnels couvrant les marchandises et les corps de navires risquerait-il d’assurer la volatilité commerciale ordinaire plutôt qu’un risque assurable ? Où placer cette limite ?
Kirill Patyrykin
À notre avis, si les assureurs couvrent la perte financière liée au choix d’un itinéraire plus long — contourner l’Afrique au lieu de passer par la mer Rouge, par exemple —, ils cessent d’être des assureurs pour devenir des fonds spéculatifs subventionnant l’inefficacité du commerce.
La couverture des perturbations ne doit jamais être une extension de l’indemnisation classique des corps de navires ou des marchandises. Étendre les polices existantes pour absorber les retards sans dommages matériels transformerait les assureurs en garants de l’efficacité macroéconomique, au risque de détruire leurs bilans lors des réorganisations des chaînes d’approvisionnement.
Le secteur doit tracer la limite au niveau d’une fermeture souveraine paramétrique : ne couvrir que les blocages de corridors objectifs et limités dans le temps, au moyen d’indemnités journalières plafonnées, tout en laissant les frictions commerciales, les évolutions tarifaires et les coûts des transits allongés à la charge des armateurs, affréteurs et négociants en matières premières.
Étendre les polices traditionnelles « Hull & Machinery » ou « Cargo » aux pertes purement économiques créerait un risque moral considérable et des litiges interminables lors du règlement des sinistres. Il ne faut donc pas élargir l’indemnisation traditionnelle. Une solution possible serait plutôt une garantie structurée paramétrique contre les perturbations. Une telle police aurait versé un montant journalier strictement convenu à l’avance — par exemple 50 000 dollars par jour pendant trente jours au maximum — si un corridor donné était physiquement bloqué ou fermé par décret militaire. Ce mécanisme s’apparenterait à une garantie de perte de revenus d’exploitation (« Loss of Hire »), mais sans appréciation subjective du sinistre. Il éviterait d’évaluer les bénéfices réellement perdus ou les conséquences indirectes sur les chaînes logistiques, empêchant ainsi les variations ordinaires des prix de marché d’entrer dans le calcul de l’indemnité.
Cependant, la fragmentation du commerce met à mal l’indemnisation traditionnelle. Si un syndicat d’assurance couvre l’immobilisation d’un navire par un bloc commercial hostile, des défaillances structurelles apparaissent. L’assureur ne peut faire valoir ses droits de récupération ou de subrogation devant des tribunaux contrôlés par le bloc adverse. Et même lorsqu’une demande d’indemnisation est fondée, les systèmes internationaux de compensation financière — les circuits de paiement américains et européens — peuvent bloquer le transfert de fonds si le navire, la cargaison ou l’itinéraire concernés touchent une juridiction sanctionnée.
CORRIDOR MÉDIAN
JLPDécryptage
Concernant le Corridor médian, vous soulignez que le véritable défi assurantiel ne réside pas seulement dans l’acheminement des marchandises par un itinéraire alternatif, mais dans la continuité des garanties entre stockage temporaire, transbordements, transporteurs et juridictions différents. Du point de vue de la souscription, quel est aujourd’hui le maillon le plus faible de cette chaîne ? Et que faudrait-il changer pour que ce corridor puisse bénéficier de capacités d’assurance à une échelle bien supérieure ?
Kirill Patyrykin
Le maillon le plus faible du Corridor médian n’est ni le déraillement ferroviaire ni la météo maritime, mais la zone de flou dans les responsabilités intermodales aux points d’engorgement. Lorsqu’une marchandise de grande valeur quitte le réseau ferroviaire chinois, traverse le Kazakhstan, reste plusieurs semaines au port de Kuryk ou d’Aktaou en attendant une capacité maritime limitée, franchit la mer Caspienne jusqu’à Bakou, puis emprunte le rail géorgien vers l’Europe, elle passe par trois régimes de responsabilité fondamentalement incompatibles.
Si un conteneur arrive à Rotterdam avec un million de dollars de dommages dus à l’eau ou à des chocs, il s’agit d’un dommage non apparent à première vue (« Concealed Loss »).
L’opérateur ferroviaire kazakh met en cause l’exploitant du ferry caspien ; ce dernier renvoie vers l’entreposage portuaire ; l’opérateur ferroviaire géorgien affirme que le dommage s’est produit en Asie centrale. Comme la responsabilité ferroviaire dans les cadres eurasiens traditionnels, tels que le SMGS, est plafonnée à de faibles montants par kilogramme, l’assureur indemnise intégralement le propriétaire de la marchandise mais ne récupère presque rien auprès du transporteur négligent.
Pour augmenter les capacités, trois changements sont nécessaires :
1.Un connaissement direct standardisé couvrant l’ensemble du trajet.
2.Une télémétrie IoT dynamique faisant juridiquement foi lors de chaque transfert de marchandises.
3.Des plafonds stricts d’agrégation des risques dans les ports de transit de la Caspienne.
IA ET JUGEMENT HUMAIN
JLPDécryptage
Vous anticipez une utilité croissante des grands modèles de langage pour examiner les documents, organiser les informations relatives aux risques et détecter les incohérences, tout en insistant sur la nécessité de préserver l’explicabilité, la qualité des données et la responsabilité humaine. En assurance maritime, quelle décision ne devrait jamais devenir purement algorithmique, même si la technologie finissait par surpasser statistiquement les souscripteurs humains dans la prévision des sinistres ?
Kirill Patyrykin
Les algorithmes, notamment les grands modèles de langage (LLM), prédisent les pertes à partir de données historiques : comment des navires comparables se comportent dans telle ou telle situation météorologique. Cela fonctionne pour les pertes fortuites, les accidents. En revanche, cela échoue face au risque moral, aux actes délibérés. Un LLM voit un dossier d’inspection irréprochable, des certificats de classification de premier ordre et des données AIS régulières. Un souscripteur chevronné comprend que le bénéficiaire effectif, dissimulé derrière un réseau complexe de sociétés offshore, est gravement surendetté, que les taux d’affrètement de son secteur viennent de s’effondrer et que le service de la dette du navire dépasse sa trésorerie d’exploitation. Un algorithme fonctionne selon une logique binaire rigide et des limites contractuelles. Lorsqu’un sinistre majeur de 50 millions de dollars survient dans une zone juridique grise, un système purement algorithmique rejette la demande en s’appuyant sur les clauses du contrat. Enfin, on ne peut pas assigner un réseau neuronal à comparaître. L’allocation du capital exige qu’une entité juridique humaine assume pleinement la responsabilité du risque introduit dans le commerce mondial.
La décision qui ne doit jamais devenir algorithmique est celle d’accepter le profil moral de l’assuré. L’IA peut calculer la probabilité qu’une vague brise un panneau de cale ; seul un souscripteur humain peut évaluer si un armateur choisira de couler son propre navire lorsque son bilan deviendra insolvable.
RAPIDITÉ ET PROFONDEUR
JLPDécryptage
Surety Marine met en avant des processus numériques, la souplesse et la rapidité de décision, alors que vos analyses des risques complexes soulignent l’importance d’une évaluation individualisée, d’une solide expertise technique et de la capacité à expliquer clairement les décisions de souscription aux clients. Quelle étape du processus refusez-vous délibérément d’accélérer ? Et à quel moment la rapidité devient-elle un facteur de mauvaise sélection des risques plutôt qu’un avantage concurrentiel ?
Kirill Patyrykin
Dans le courtage maritime de gros, la rapidité sert souvent d’arme contre le souscripteur.
Un courtier qui détient un dossier à haut risque, en difficulté ou mal géré, le diffuse délibérément sur des plateformes numériques afin de trouver le service de souscription le plus rapide et le plus automatisé. Si notre processus numérique émet un devis en quinze minutes, tandis qu’un souscripteur technique rigoureux met quarante-huit heures à découvrir des faiblesses structurelles dissimulées ou des tensions sur la dette, nous remporterons 100 % des mauvais risques. La rapidité, sans examen technique approfondi, transforme votre bilan en décharge pour les risques que le reste du marché ne veut pas : c’est la sélection adverse.
Voilà pourquoi deux étapes cruciales doivent rester lentes et réfléchies :
1.La rédaction sur mesure des clauses contractuelles non standard.
2.Les audits de causes profondes. L’évaluation de flottes complexes, de cargaisons destinées à des mégaprojets ou d’actifs pionniers utilisant une propulsion verte exige d’analyser le système humain et structurel sous-jacent — rotation de l’encadrement, pression du service de la dette et culture opérationnelle —, ce qu’aucune liste de contrôle numérique ne peut condenser.
L’ingénierie du risque fondée sur le conseil reste néanmoins un pilier. Plutôt que de prononcer un « non » aveugle ou de proposer un prix intenable, le souscripteur établit un diagnostic clair : « Nous ne couvrirons pas cette flotte avec les rotations d’équipage actuelles, mais si vous mettez en place une surveillance télémétrique des moteurs en temps réel et renforcez les normes de gestion de la passerelle, nous accorderons la garantie et partagerons le risque avec vous. » Cette approche fait passer la relation d’une négociation annuelle banalisée sur les tarifs à un partenariat de conseil de long terme, réduisant la sensibilité au prix face aux concurrents qui ne misent que sur la rapidité.
RISQUE EN TEMPS RÉEL
JLPDécryptage
Vous prévoyez un recours croissant aux données satellitaires, au suivi des navires, aux capteurs embarqués et à la surveillance continue de la conformité. Si les assureurs observent désormais les risques quasiment en temps réel, et non plus uniquement au moment de la souscription, cela transforme-t-il fondamentalement leur rôle ? À partir de quand une meilleure visibilité crée-t-elle non seulement une tarification plus précise, mais aussi une responsabilité d’alerter l’assuré lorsque le risque se dégrade sensiblement ?
Kirill Patyrykin
Nous souhaitons proposer un modèle de « Risk-as-a-Service », dans lequel l’assureur se concentrerait davantage sur la prévention des risques et partagerait cette vision avec ses clients. Mais le paradoxe du devoir de vigilance (« Duty of Care ») peut se retourner contre lui.
Dès qu’un souscripteur promet une surveillance en temps réel et des alertes proactives, les juristes maritimes chercheront à transférer du capitaine du navire vers l’assureur la responsabilité juridique de la conduite nautique.
Imaginons la situation suivante : la télémétrie satellitaire d’un assureur montre qu’un navire se dirige droit vers une tempête violente ou dérive vers un haut-fond. À trois heures du matin, un retard logiciel empêche l’envoi d’une alerte et le navire s’échoue. L’équipe juridique de l’armateur soutient alors qu’en proposant une surveillance en temps réel, l’assureur a assumé une obligation opérationnelle de vigilance. Elle affirme que l’absence d’alerte est la cause déterminante de l’échouement.
Mais cette surveillance constitue aussi un excellent outil de sélection. L’observation en temps réel modifie fondamentalement le statut juridique du contrat pendant le voyage. Ainsi, plutôt que de résilier immédiatement la police, le contrat peut appliquer une surprime additionnelle préalablement convenue ou relever la franchise pour la durée du manquement. L’armateur est averti instantanément : « Vous évoluez actuellement en dehors des paramètres standards ; votre franchise est doublée jusqu’à la normalisation de la vitesse ou de la télémétrie. » La manière dont l’armateur réagit aux informations télémétriques révèle sa véritable culture opérationnelle. Celui qui agit immédiatement après une alerte de maintenance prédictive présente un faible risque moral. Celui qui ignore les alertes, manipule les transpondeurs AIS ou conteste l’exactitude des capteurs signale une difficulté opérationnelle.
DOCTRINE DU RISQUE
JLPDécryptage
Une idée revient dans vos analyses récentes : les risques auxquels une entreprise est exposée ne correspondent pas nécessairement aux pertes effectivement couvertes par sa police d’assurance. À l’heure des goulets d’étranglement stratégiques, du contrôle des sanctions, des réorientations multimodales et d’une surveillance de plus en plus continue des risques, quelle est la croyance la plus dangereuse que les armateurs, propriétaires de marchandises et financeurs entretiennent encore à propos de l’assurance ? Et par quoi faudrait-il la remplacer ?
Kirill Patyrykin
L’hypothèse la plus dangereuse que formulent aujourd’hui les armateurs, les propriétaires de marchandises et les financeurs est que leurs pertes entreront proprement dans des catégories contractuelles traditionnelles et mutuellement exclusives : soit la piraterie couverte, acte criminel commis par des acteurs non étatiques, soit la guerre indemnisée, action militaire formelle entre États souverains. Les acteurs du marché supposent que, puisqu’ils détiennent un contrat fondé sur des définitions juridiques des XVIIIe et XIXe siècles, un syndicat occidental ou un club P&I finira par instruire le sinistre et émettre un chèque.
Croire que des définitions juridiques vieilles de deux siècles issues du marché Lloyd’s protégeront les bilans contre la course maritime privée encouragée par des États au XXIe siècle constitue un angle mort structurel fatal. Quand les États utilisent la navigation commerciale comme une arme et que les assureurs répondent par des résiliations sous sept jours, l’assurance commerciale cesse d’être un facteur de stabilité et devient le catalyseur du gel des chaînes d’approvisionnement. Le marché doit passer d’une indemnisation juridique subjective à des mécanismes paramétriques d’exécution des risques, adossés à des États et pilotés par télémétrie.
Les financeurs et les propriétaires doivent comprendre que les garanties commerciales P&I et « Hull War » sont des instruments opérationnels temporaires, qui ne fonctionnent qu’en période de paix et de tensions de faible intensité.
NOTE DE LA RÉDACTION — Entretien réalisé par écrit en anglais. Traduction française : JLP Décryptage. Les analyses, exemples et interprétations contractuelles exposés par Kirill Patyrykin reflètent son appréciation professionnelle. Les conditions de couverture, d’indemnisation et de résiliation varient selon les polices et les droits applicables.

À PROPOS DE KIRILL PATYRYKIN
Kirill Patyrykin est cofondateur et directeur de Surety Marine, entreprise implantée à Nevis, dans les Caraïbes, où il exerce depuis avril 2026. Spécialisée dans l’assurance maritime, les garanties financières et la gestion des risques, Surety Marine développe une approche associant souscription sur mesure, outils numériques d’évaluation et suivi continu des expositions. Son ambition : anticiper les incidents autant qu’indemniser les pertes.
Son parcours commence en 2008 à Vladivostok, dans la gestion des sinistres chez RIMSCO. Il se spécialise ensuite dans l’assurance maritime chez Kapital Insurance puis Pomosch Insurance, avant de rejoindre le courtage chez GLINSO. Entre 2015 et 2017, au sein de Selecta Insurance Company, il occupe notamment les fonctions de responsable de la souscription maritime et de directeur général adjoint chargé des activités internationales.
Entrepreneuriat et assurance se rejoignent dans la suite de sa carrière : cofondateur et directeur général de Sun Re de 2013 à 2022, puis de Sun Marine & Trading Management de 2022 à 2026, il développe des activités d’assurance et de réassurance portant sur des risques complexes. Depuis 2025, il est également cofondateur de Kvilon, projet consacré aux applications de l’intelligence artificielle dans les métiers de l’assurance. Cette expérience de terrain et de direction éclaire ses analyses sur les tensions géopolitiques, l’évolution de la souscription et la place du jugement humain face à l’automatisation.